








La región concentra el 38,3% de las reservas mundiales de litio y el 32,5% de las de cobre
América Latina y el Caribe ocupa un lugar central en la oferta mundial de minerales críticos, según el informe “Critical minerals in Latin America and the Caribbean: a regional overview”, publicado por la OECD en noviembre de 2026 y elaborado en el marco de su Iniciativa de Minerales Críticos.
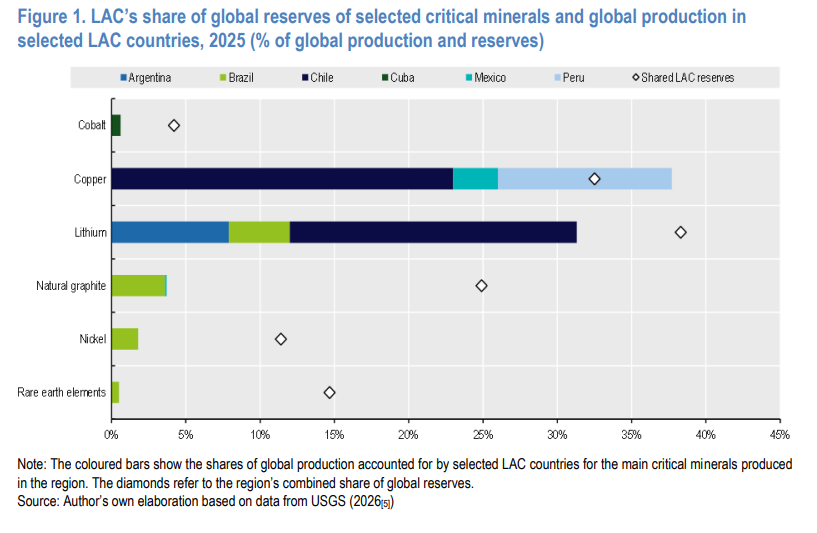
La región posee el 32,5% de las reservas mundiales de cobre y produce el 37,8% del cobre minado. Chile aporta el 23% de la producción global, Perú el 11,7% y México el 3%.
En litio, es el segundo productor mundial, con el 31,4% de la producción, y concentra el 38,3% de las reservas. Si se cuentan los recursos, que incluyen material que todavía no es rentable de explotar, Argentina, Bolivia y Chile suman el 43,9% del total mundial.
Una demanda que no deja de crecer
El informe parte de un dato de contexto: la demanda de minerales críticos crece impulsada por la transición energética, la electrificación, la digitalización y la manufactura avanzada. Citando proyecciones de la Agencia Internacional de Energía (IEA), señala que la demanda de litio podría multiplicarse por cuarenta hacia 2040 en escenarios de cero emisiones netas, mientras que la de cobre se duplicaría en el mismo período.
En ese escenario, la región cuenta con dos activos geológicos de peso: el Triángulo del Litio, formado por los salares de Argentina, Bolivia y Chile, y el Cinturón Andino del Cobre.
Un peso decisivo en cobre y litio
La región posee el 32,5% de las reservas mundiales de cobre y produce el 37,8% del cobre minado. Chile aporta el 23% de la producción global, Perú el 11,7% y México el 3%. El informe lo describe como la industria minera más madura y competitiva de la región.
En litio, es el segundo productor mundial, con el 31,4% de la producción, y concentra el 38,3% de las reservas. Si se cuentan los recursos, que incluyen material que todavía no es rentable de explotar, Argentina, Bolivia y Chile suman el 43,9% del total mundial. El informe aclara que Bolivia tiene cerca de 23 millones de toneladas de recursos identificados que la USGS no reporta como reservas por la falta de extracción comercial demostrada.
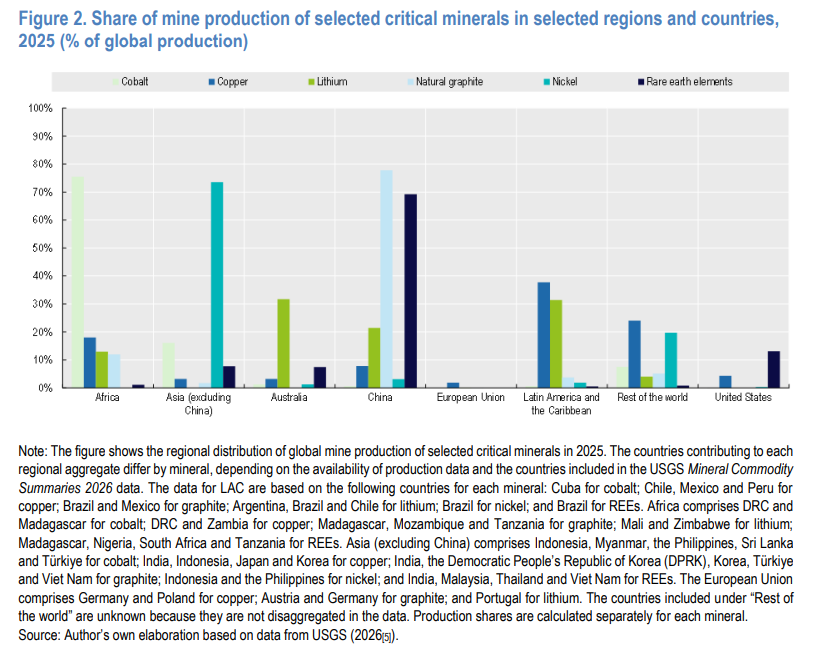
La OECD marca que tener recursos no alcanza para producir. Como ejemplo compara a Chile, con el 24,9% de las reservas de litio y el 19,3% de la producción, con Australia, que tiene el 22,7% de las reservas pero produce el 31,7%. Lo atribuye a la diferencia en capacidades tecnológicas y marcos regulatorios estables.
La brecha entre potencial y desarrollo
El informe sostiene que el problema de la región no es la disponibilidad de recursos, sino convertir la ventaja geológica en desarrollo productivo y capacidades institucionales. Para la OECD, América Latina no consolidó ni amplió su participación en los mercados mundiales, y avanzó menos aún hacia etapas de mayor valor agregado, incluso en cobre y litio.
El informe describe a la región como la más dependiente de productos primarios en sus exportaciones de minerales críticos: el 62% son materias primas y solo el 38% son productos semiprocesados o con valor agregado. En África ese porcentaje llega al 58% y en Oceanía al 60%. Además, menos del 10% del cobre que se extrae se usa para fabricar bienes en la región.
El crecimiento de la participación regional en el comercio mundial estuvo explicado por el cobre y el litio. Las exportaciones de cobre pasaron del 30% al 32% del comercio global entre 2004-08 y 2019-23, y las de litio casi se duplicaron, del 12% al 24%. En cambio, la participación en níquel, cobalto y tierras raras cayó, reflejo de menores niveles de producción.
Inversión: mucha volatilidad y poco destino
Entre 2000 y 2024 la región registró 1.152 proyectos de inversión anunciados en minerales y metales por USD 230.000 millones, un promedio de USD 11.500 millones por año. Los minerales críticos fueron el 23,5% de los proyectos, pero el 41,6% del monto. El informe aclara que se trata de inversiones anunciadas, no de flujos efectivamente realizados.
El 62% de las exportaciones minerales de la región son materias primas; el 38% restante es semiprocesado o procesado. En África ese porcentaje llega al 58% y en Oceanía al 60%.
Menos del 10% del cobre que se extrae se usa para fabricar bienes en la región.
Entre 2000 y 2024 se anunciaron 1.152 proyectos de inversión minera por USD 230.000 millones. Los minerales críticos fueron el 23,5% de los proyectos, pero el 41,6% del monto.