








Registró el segundo EBITDA ajustado más alto de su historia, impulsada por el shale oil de Vaca Muerta, que ya representa el 86% de su producción de crudo.
YPF cerró el tercer trimestre de 2026 con una ganancia neta de US$1.196 millones, frente a la pérdida de US$198 millones del mismo período de 2025. En los primeros nueve meses del año, el resultado neto acumulado alcanzó US$2.810 millones, contra una pérdida de US$150 millones un año atrás. Los ingresos del trimestre fueron de US$6.557 millones, 41% más que en el 3T25 y estables respecto del trimestre anterior.
En la previa a la salida del informe trimestral, Horacio Marín, presidente y CEO de YPF, fue parte del Summit de Forbes y anticipó que tres proyectos al RIGI para el hub norte por US$ 44.000 millones.
En el panel “Vaca Muerta Global: el mapa de la escala exportadora”, Marín detallo "En dos o tres semanas YPF va a presentar tres proyectos RIGI junto a sus socios para el Hub Norte, en la zona de Rincón de los Sauces, por un total de U$S 44.000 millones. En cuanto al proyecto de LNG, la etapa inicial ya está encuadrada y el año que viene presentaremos la expansión, que requerirá cerca de U$S 25.000 millones adicionales. Sumando todas las etapas y expansiones previstas, YPF y sus socios van a movilizar inversiones bajo el RIGI por un orden de U$S 154.000 millones".
Segundo mejor EBITDA de la historia
El EBITDA ajustado fue de US$2.503 millones, con un margen de 38%. Es el segundo resultado trimestral más alto de la compañía, detrás del récord del 2T26. Frente a ese trimestre cayó 11%, algo que la empresa atribuyó sobre todo a la valuación de inventarios y a menores precios de realización de productos refinados, en un contexto de precios internacionales más bajos. Frente al 3T25, en cambio, creció 84%, por mayores precios, menores costos de extracción, mayor producción shale y más procesamiento en refinerías.
El precio realizado del crudo fue de US$81,4 por barril, 11% menos que en el 2T26 pero 36% más que un año atrás.
Vaca Muerta: el shale ya es el 86% del crudo
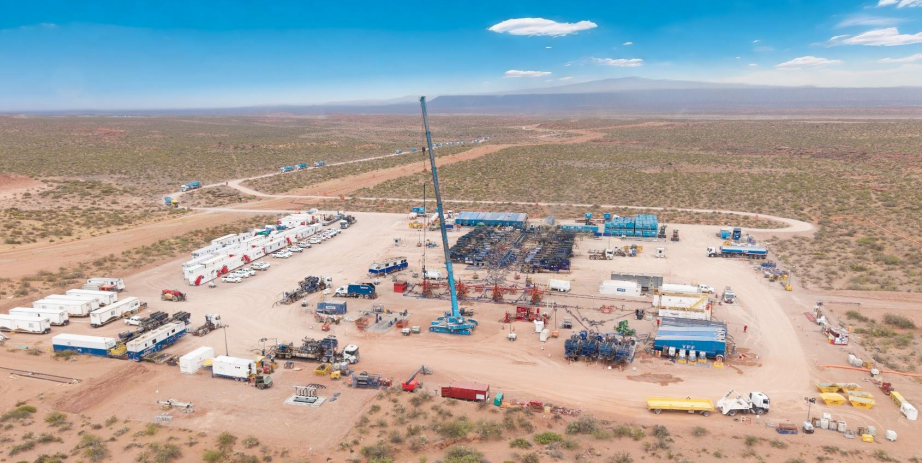
La producción de shale oil promedió 224 mil barriles diarios, 5% más que en el trimestre previo y 32% más que en el 3T25. Representa el 86% de la producción total de petróleo de YPF, contra 80% en el 2T26 y 71% un año atrás. La compañía se mantiene en línea con su objetivo de promediar 215 mil barriles diarios en 2026 y llegar a 250 mil en diciembre.
La producción total fue de 532 mil barriles equivalentes por día, 2% menos que en el 2T26 y 2% más que un año atrás. La caída secuencial responde al programa de desinversión de campos convencionales, cuya producción de crudo bajó de 52 a 36,4 mil barriles diarios en el trimestre. La producción de gas fue de 36,5 millones de m³ diarios (-2% t/t), con el shale gas representando el 74% del total.
El costo de extracción fue de US$7,8 por barril equivalente (-12% interanual), y en el shale oil hub se mantuvo en US$4,2.
En materia operativa, YPF perforó 64 pozos horizontales de petróleo no convencional, 14% más que en el 2T26. Además, perforó el pozo slim más largo de su historia, con 4.770 metros de rama lateral en una sola carrera, un resultado que luego replicó en otros tres pozos en unos diez días.
Refinación: récord de naftas premium y cero importaciones
Las refinerías procesaron 344 mil barriles diarios, con una utilización de 102%, a pesar de la parada programada en La Plata en septiembre. YPF abasteció la demanda local sin importar gasoil ni nafta, incrementó las exportaciones de combustibles y alcanzó un récord de producción de naftas premium. El EBITDA ajustado de Refino y Marketing subió a US$25,6 por barril, desde US$22,5 en el trimestre anterior.
El precio neto local de los combustibles medido en dólares cayó 6% t/t, lo que la compañía vinculó a su estrategia de precios “buffer” para sostener la demanda ante la volatilidad internacional.
Deuda a la baja y regreso a los mercados
La deuda neta se redujo a US$6.596 millones (US$1.058 millones menos que en el 2T26) y el ratio de apalancamiento neto bajó a 0,8x, el nivel más bajo en más de diez años. El flujo de caja libre fue de US$901 millones, el segundo más alto de su historia. La caja y las inversiones de corto plazo sumaron US$3.654 millones, suficientes para cubrir más de dos años y medio de vencimientos.
En septiembre, YPF volvió al mercado internacional con un bono a nueve años por US$1.200 millones, con un rendimiento de 7,85% y un spread mínimo récord de unos 300 puntos básicos sobre los bonos del Tesoro de Estados Unidos. Es su mayor emisión en 11 años. Parte de los fondos se usó para recomprar US$531 millones de bonos con vencimientos entre 2027 y 2029. Para lo que resta de 2026, la compañía enfrenta vencimientos por US$208 millones.
Inversiones y grandes proyectos
Las inversiones del trimestre fueron de US$1.287 millones (+26% a/a), con el 70% destinado a operaciones no convencionales. En el upstream, ese porcentaje llegó al 97%.
Sobre los proyectos estratégicos, la compañía informó:
VMOS (Allen–Punta Colorada, unos 440 km, YPF 30%): en octubre se terminó la construcción del oleoducto y el proyecto pasó a la fase de comisionado. El avance total llegó a 85% a septiembre. La primera exportación está prevista para comienzos de 2027, con unos 180 mil barriles diarios, y subiría a unos 550 mil en el segundo semestre de ese año. Las dos monoboyas llegaron a Río Negro a comienzos de octubre.
Argentina LNG: YPF presentó el proyecto bajo el RIGI en agosto. Contempla inversiones por unos US$51.000 millones durante la vida del proyecto, de los cuales unos US$29.000 millones se alcanzarían hasta 2031. Se espera que entre 60% y 70% de la inversión en infraestructura se financie con deuda de project finance. La compañía recibió además una propuesta no vinculante de financiamiento de hasta US$6.000 millones del US EXIM.
Reordenamiento del portafolio
YPF adquirió el 25% restante de YPF Luz por US$430 millones, con lo que pasó a controlar el 100% de la generadora. En paralelo, aceptó la oferta de Edenor por su 70% en Metrogas y Metroenergía, por US$780 millones, sujeta al cierre de la operación. También avanzó en la desinversión de campos convencionales: en septiembre cerró la venta del clúster Malargüe y cobró los pagos iniciales por Mendoza No Operado y Chachahuén.