







La quinta edición del informe anual insignia de Rystad Energy, Escenarios Energéticos Globales (GES) 2026 , revela que la dependencia mundial de la energía importada alcanzará su punto máximo en 2034, a medida que las preocupaciones por la seguridad energética aceleren la transición hacia la electrificación. En el contexto de dos grandes crisis energéticas en cinco años, el informe destaca cómo una gama más amplia de tecnologías de rápida implementación está ayudando al sistema energético a resistir importantes interrupciones en los flujos de energía. Explora cómo podría evolucionar la dependencia de las importaciones de energía bajo tres posibles escenarios futuros, cada uno de los cuales refleja un ritmo de cambio diferente.
La guerra de Rusia en Ucrania y la guerra entre Estados Unidos e Israel e Irán, que ha afectado gravemente el flujo a través del estrecho de Ormuz, se encuentran entre las pruebas más difíciles que ha enfrentado el sistema energético desde las crisis del petróleo de la década de 1970. Ambas habían sido consideradas durante mucho tiempo como riesgos importantes, pero se desarrollaron de manera diferente a lo previsto.
Gran parte de la resiliencia del sistema hasta ahora proviene de la capacidad energética construida después del primer impacto. En 2021, Rusia suministró alrededor del 36% de las importaciones de gas de Europa y Estados Unidos alrededor del 6%.
Para 2025, Rusia había bajado a alrededor del 7,5%, mientras que el GNL estadounidense suministraba alrededor del 21%. Esa infraestructura ahora ayuda a amortiguar el sistema, aunque Europa y Asia compiten por los mismos cargamentos de GNL, lo que corre el riesgo de dejar a Europa sin reservas para el invierno y a Asia sin suministro. En el caso del petróleo, los oleoductos, el crudo en el agua, el almacenamiento y la gestión de la demanda han hecho gran parte del trabajo, sobre todo en China.
Jon Ødegård Hansen, Lars Nitter Havro y Katie Keenan estiman que los dos conflictos también se superponen en el diésel: los ataques ucranianos contra refinerías rusas han llevado a Moscú a prohibir las exportaciones de diésel justo cuando el estrecho de Ormuz ha reducido el suministro de Oriente Medio. Con las reservas de diésel alrededor de un 14% por debajo de su promedio de los últimos cinco años, los márgenes de refinación del diésel estadounidense han superado un récord de 100 dólares por barril, aumentando los costos de transporte por carretera, marítimo y de flete.
Los gobiernos protegen primero a los consumidores y luego recurren al cambio estructural.
Desde febrero de 2026, casi 100 países han reducido los impuestos sobre los combustibles, pagado subsidios o limitado los precios para proteger a los consumidores; 60 han introducido medidas de reducción de la demanda y 34 han emprendido cambios estructurales. De estos, 26 adoptaron políticas de electrificación, 22 de ellos en Europa y Asia. La seguridad energética está haciendo que la electrificación sea más viable políticamente, incluso en países como Italia y Japón, que habían dado relativamente menos importancia a la sostenibilidad. La mayoría de los países están electrificando con energía nacional: renovables y nuclear donde está disponible, y carbón donde existen reservas. Se está construyendo poca capacidad nueva de carbón, pero las extensiones de la vida útil de las centrales, los reinicios y los retrasos en el cierre de las mismas, incluyendo Italia hasta 2038 y Mae Moh en Tailandia, añaden años de emisiones.
"El sistema ha absorbido la crisis actual notablemente bien hasta ahora, en gran parte gracias a la capacidad desarrollada tras el impacto anterior. Décadas de inversión, innovación y diversificación crearon esta flexibilidad y, con amplias reservas al inicio de la crisis, esto le ha dado al sistema un tiempo valioso. El tiempo restante dependerá de cuánto tiempo permanezca restringido el Estrecho de Ormuz y de la rapidez con que se materialicen nuevas opciones. Cuanto más dure el conflicto, más afectará a sistemas interconectados como la alimentación, la logística y la manufactura", resaltó Jarand Rystad, fundador y presidente ejecutivo, Rystad Energy
Pragmatismo: una nueva vía de referencia hacia 2050
El informe presenta el pragmatismo como un nuevo escenario de referencia para 2050. Este escenario parte de la premisa de un fortalecimiento gradual de las políticas actuales, con la asequibilidad, la seguridad energética y los costes tecnológicos como factores determinantes. Refleja un cambio de enfoque, pasando de una transición impulsada principalmente por políticas climáticas estrictas a una que busca un equilibrio entre energía fiable, asequible y limpia. El escenario «Primero el clima», que contempla una acción global rápida y coordinada, y el escenario «Primero los combustibles fósiles», que supone un menor apoyo político y un progreso más lento en tecnologías limpias, delimitan el rango de posibilidades.
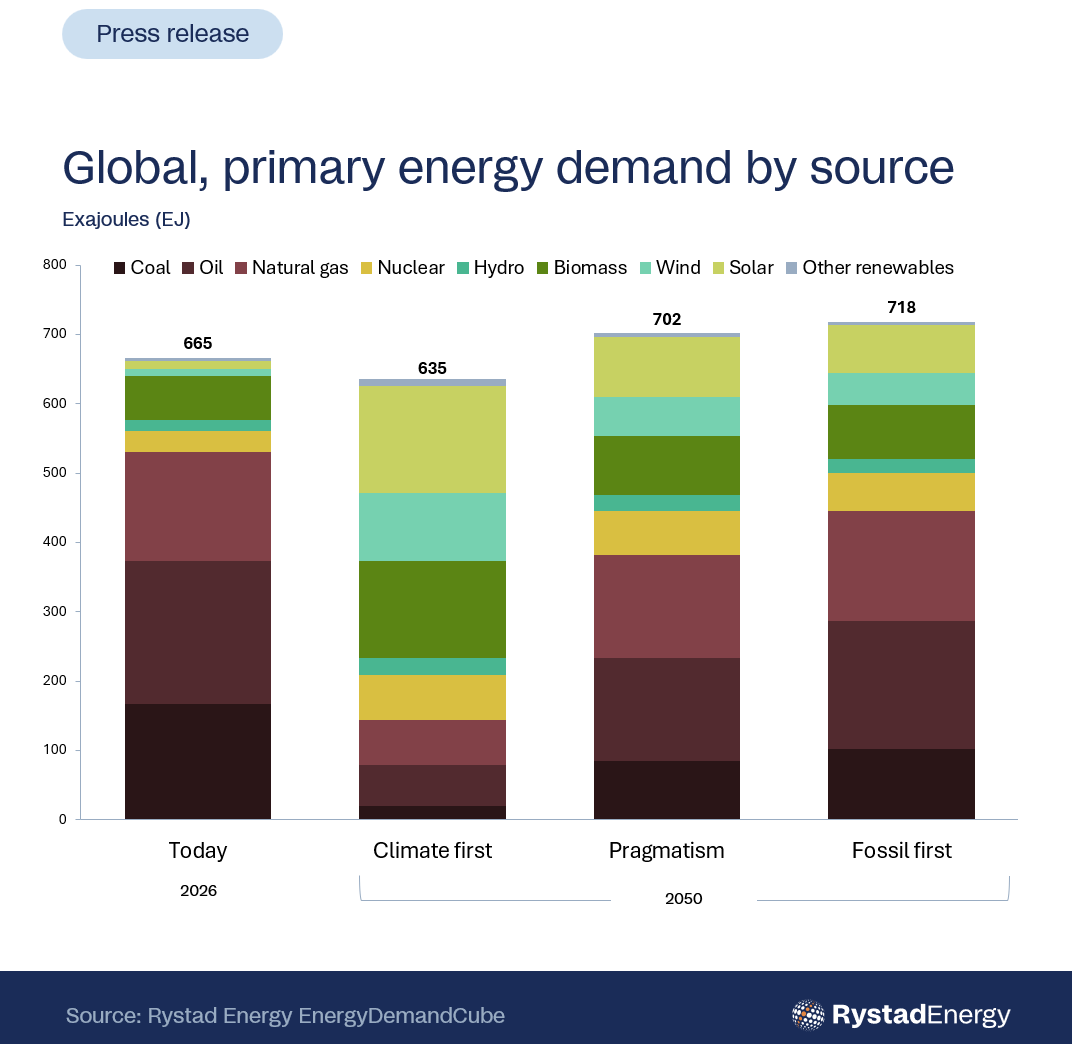
Bajo el Pragmatismo, la demanda de energía primaria alcanza los 702 exajulios (EJ) para 2050, lo que equivale a agregar otra India a la demanda energética mundial en menos de 25 años. La demanda de líquidos disminuye aproximadamente un 2,2% anual hasta 102 millones de barriles por día en 2026, y la demanda de gas aproximadamente un 0,9% anual hasta 4.150 mil millones de metros cúbicos. El comercio de petróleo y gas crece hasta mediados de la década de 2030 y se mantiene por encima del nivel actual hasta 2043. Las exportaciones de Oriente Medio se mantienen cerca de los niveles actuales hasta 2050, y Europa y Asia todavía importan alrededor del 76% y el 49% de su gas, respectivamente. La dependencia de las importaciones entre los países importadores cae de alrededor del 40% actual al 26% para 2050 en el Pragmatismo, en comparación con el 33% en Primero los combustibles fósiles y el 14% en Primero el clima.
Cada estrategia implica ventajas e inconvenientes. La estrategia de priorizar los combustibles fósiles tiene un costo inicial menor, ya que evita la inversión necesaria para la electrificación, mientras que la estrategia de priorizar el clima concentra la inversión inicial, con un promedio de 3,8 billones de dólares anuales entre 2026 y 2050, en comparación con los 2,9 billones de dólares de la estrategia pragmática y los 2,3 billones de dólares de la estrategia de priorizar los combustibles fósiles. Para los países importadores netos, el gasto de capital de la estrategia de priorizar el clima alcanza su punto máximo en 3,1 billones de dólares en 2037 y luego disminuye a 1,1 billones de dólares en 2050, por debajo de la estrategia de priorizar los combustibles fósiles. La diferencia de costos se reduce después de 2040 a medida que disminuyen los costos de los combustibles y se generaliza el uso de tecnologías limpias.
La electricidad se mueve hacia el centro del sistema.
La electricidad superó al petróleo en 2025 como el principal portador de energía útil para uso directo como combustible, y se proyecta que su participación aumente de alrededor del 28% actual al 41% para 2050 bajo el Pragmatismo. Para mediados de siglo, la electricidad suministra más energía útil que el carbón, el petróleo y el gas combinados. La demanda de energía primaria entre los importadores alcanza su punto máximo en 2038 con 421 EJ, pero la energía que emplean crece un 22% hasta 2050 porque los usos finales de la electricidad pierden menos energía que la combustión. La electricidad está ahora vinculada a cerca del 47% del producto interno bruto (PIB) mundial, frente al 38% en 2000, con una participación de China que aumentó 28 puntos porcentuales hasta el 48%.
La inteligencia artificial añade un tipo de presión diferente. Se siente con mayor intensidad en los mercados y redes eléctricas locales, donde los centros de datos superan las ofertas de los clientes existentes, sobrecargan el suministro de equipos de generación a gas y agotan los pedidos de turbinas de gas y pilas de combustible. En Estados Unidos, los centros de datos dependen en gran medida del gas para obtener la energía firme que necesitan. La energía nuclear ha vuelto a cobrar protagonismo, con Asia avanzando a un ritmo acelerado y los centros de datos contratándola directamente.
Independientemente de la combinación que elijan los países, el denominador común es la electricidad. Las tecnologías ya establecidas siguen abaratándose, mientras que las más recientes, desde el almacenamiento de calor de larga duración hasta las nuevas químicas de baterías, se acercan a su comercialización.
Las exportaciones chinas de tecnología limpia crecen a medida que los importadores buscan alternativas al petróleo y al gas.
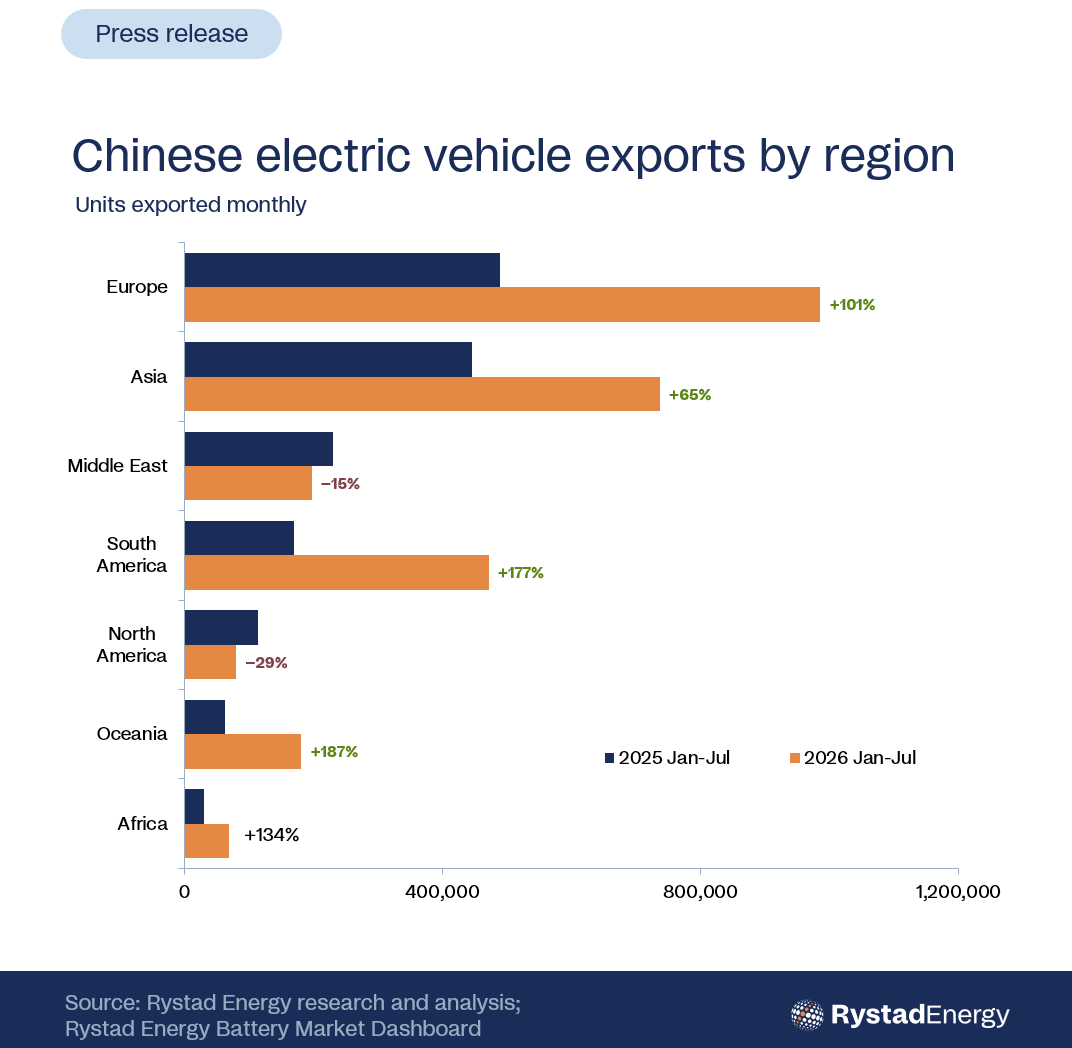
La crisis de Ormuz es la primera gran crisis energética con una alternativa eléctrica real, y los fabricantes chinos están suministrando gran parte de ella. Las exportaciones chinas de vehículos eléctricos de batería están en camino de alcanzar el 12% de las ventas mundiales de automóviles fuera de China en 2026. Entre enero y julio, las exportaciones a Europa alcanzaron casi 1 millón de vehículos, aproximadamente el doble del nivel del mismo período en 2025, mientras que las exportaciones a Sudamérica aumentaron a alrededor de medio millón desde aproximadamente 170.000. Las ventas mundiales de vehículos eléctricos alcanzaron el 33% a mediados de año, cuando los precios del diésel alcanzaron récords en Europa, Sudamérica y el sudeste asiático. Se prevé que el almacenamiento de baterías crezca alrededor del 56% este año, por delante de la energía solar con un 18%, y los camiones eléctricos están en camino de alcanzar más del 40% de las ventas de camiones pesados en China, cuatro años antes de su objetivo de 2030.
Esto también concentra la oferta en pocos lugares. China posee el 96% de la capacidad de producción de obleas solares, el 95% de los materiales para cátodos, el 91% del refinado de tierras raras, el 88% de las células solares y el 78% de las celdas de batería, y su participación más pequeña entre los segmentos mostrados, las góndolas eólicas, es de aproximadamente dos tercios. Los importadores en Europa e India están reemplazando el petróleo y el gas del Golfo Pérsico con baterías, minerales y vehículos eléctricos chinos, lo que profundiza esa dependencia. El informe señala que varias cadenas de suministro emergentes de tecnologías limpias están más concentradas que el sistema energético fósil actual.
Lo plantea como un cambio en la naturaleza del riesgo: la seguridad energética pasa de un flujo de combustibles a una reserva de activos, y un panel solar o una batería importados pueden producir durante décadas, mientras que un barril de petróleo importado debe reemplazarse mañana. La rapidez con que disminuya la dependencia dependerá de la velocidad con que otros países desarrollen su propia capacidad de fabricación, de la misma manera que los fabricantes de automóviles japoneses surgieron del impulso a la eficiencia de la década de 1970.
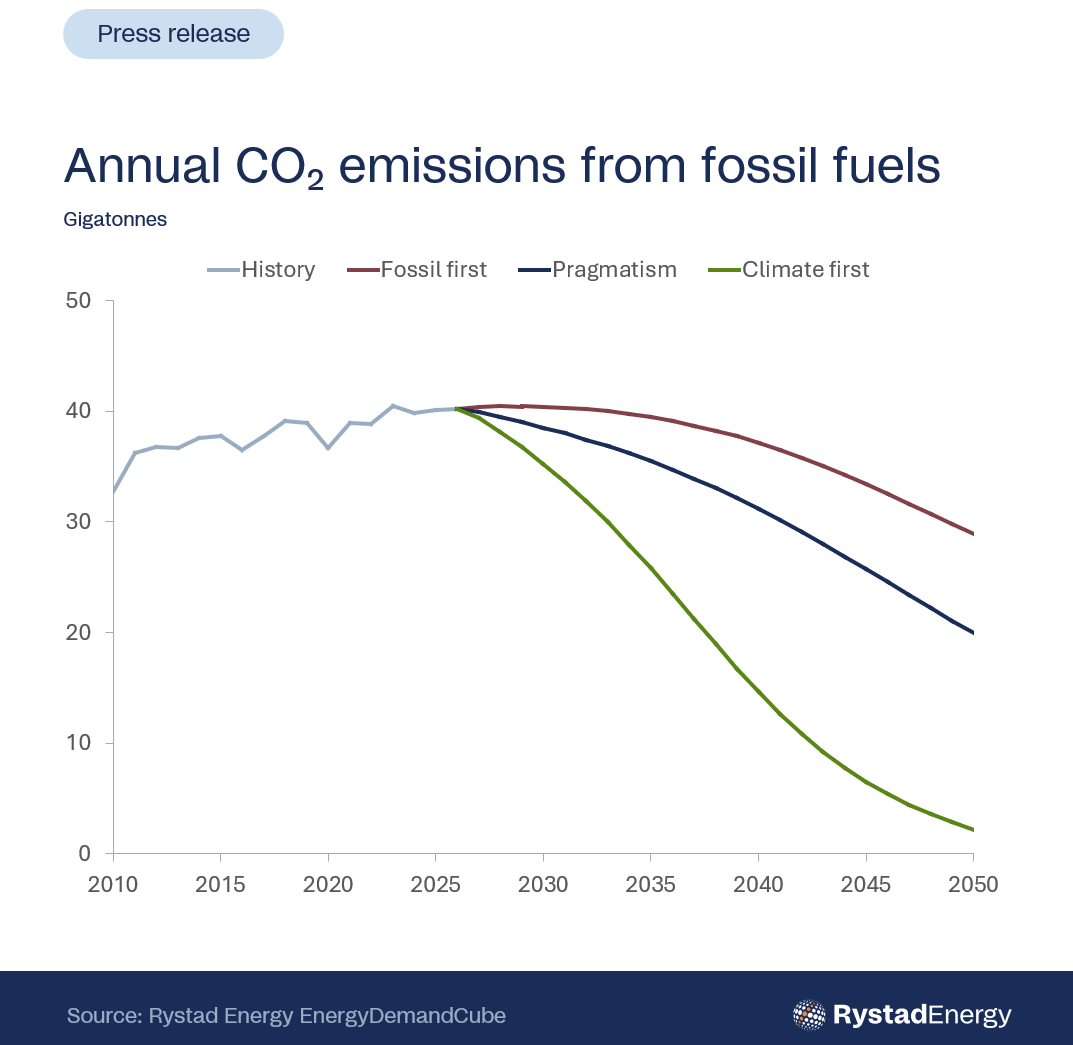
Las emisiones se estabilizan cerca de las 40 gigatoneladas, y el ritmo de descenso aún está abierto.
Las emisiones globales de CO₂ de origen fósil se están estabilizando en torno a las 40 Gt. Según el escenario de pragmatismo, se reducen a unas 20 Gt para 2050. Las emisiones acumuladas de 800 Gt entre 2026 y 2050 corresponden a un calentamiento adicional de aproximadamente 0,35 grados Celsius, según la estimación del IPCC de unos 0,1 grados por cada 220 Gt de CO₂.
Esto supera el objetivo del Acuerdo de París, que exige cero emisiones netas para 2050, pero está muy por debajo de las trayectorias que antes se consideraban habituales. En el escenario de priorizar el clima, las emisiones se reducen a unas 2 Gt para 2050 y se añaden unos 0,25 grados. En el escenario de priorizar los combustibles fósiles, las emisiones se mantienen cerca del nivel actual durante más tiempo y se añaden unos 0,45 grados.
La energía limpia ha sido clave para la mayor parte del progreso hasta ahora. El Índice de Descarbonización de Rystad Energy, que monitorea las Tres Tareas de la transición energética, pasa de un rango bajo del 20% a mediados de la década de 2020 a más del 60% para 2050 bajo el enfoque pragmático. La energía limpia alcanza aproximadamente el 85% y la electrificación cerca del 50%. Los objetivos políticos siguen el mismo orden. La UE ha establecido un objetivo indicativo de electrificación del 46% para 2040, y la presidencia de la COP31 propuso aumentar la participación de la electricidad en la demanda final mundial de energía al 35% para 2035, después de que la COP28 se centrara en triplicar la capacidad de energías renovables.