







El CEO de Pan American Energy repasó en la AOG Patagonia el avance del proyecto de GNL flotante con YPF, Harbour, Golar y Pampa, anticipó que el Hilli llegará en junio de 2027 y detalló el plan para cambiar la curva de declinación del yacimiento más importante del Golfo San Jorge: monitoreo con inteligencia artificial, una inversión de US$ 1.200 millones en recuperación terciaria y un desarrollo no convencional que ya produce gas.
Un “sueño” que empieza a concretarse
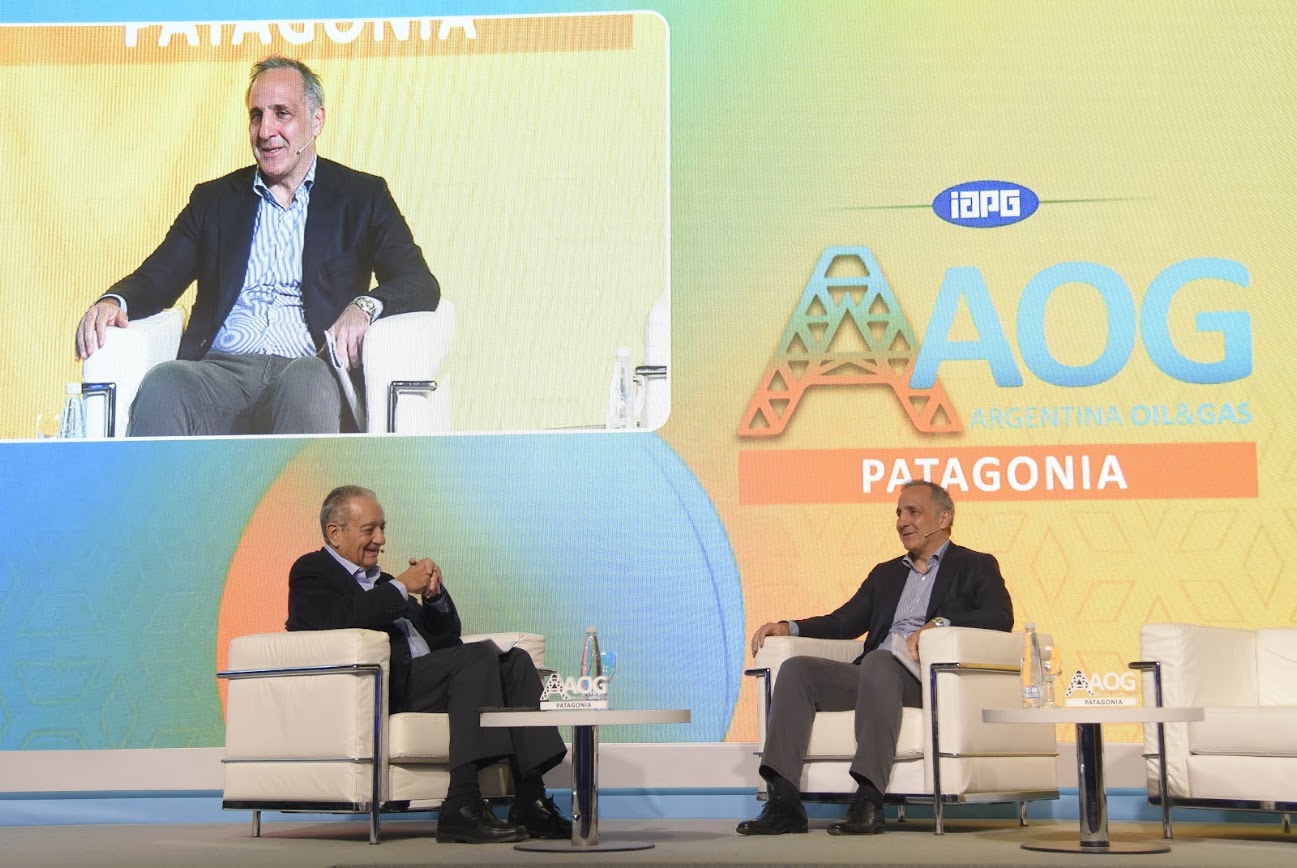
Marcos Bulgheroni, CEO de Pan American Energy (PAE), participó del Encuentro con los CEOs en la AOG Patagonia 2026, en Neuquén. Allí repasó cómo se gestó el proyecto de exportación de GNL y aseguró que “este sueño de a poquito se está realizando”.
Según contó, hace cuatro o cinco años que el sector venía planteando la necesidad de hacer “algo” en conjunto, de alcance nacional y liderado por YPF, con la participación de productores locales e internacionales. Bulgheroni reconoció el rol de Horacio Marín: “Es importante remarcar la generosidad y el liderazgo de Horacio, porque claramente sin YPF no se iba a poder hacer esto”.
Los tres elementos que, para el CEO de PAE, enmarcan el proceso
Un consorcio amplio. La lógica fue sumar a la mayor cantidad de productores posible y alinear intereses para fortalecer el proyecto. Hoy el esquema reúne a YPF, PAE, Harbour, Golar y Pampa. Bulgheroni aclaró que hubo invitados que no quisieron sumarse y que “siempre hay lugar” para más.
La decisión de hacerlo flotante. Admitió que fue la definición más debatida y que no hay una respuesta correcta para el GNL en general, pero sí una adecuada para la situación argentina. Contar con Golar, que aporta el know-how operativo, y con un buque ya disponible como el Hilli permitió ser el primero en llegar al mercado y capturar el actual ciclo de precios altos, producto de situaciones geopolíticas cuya duración “nunca se sabe”. También recordó que cuando comenzaron las conversaciones, en 2022, la Argentina “no era lo que es hoy” ni tenía historial exportador, y que la opción flotante mitigaba la desconfianza de socios, compradores y financistas.
La geopolítica. “Por una vez en la vida nos jugó a favor”, resumió. Mencionó el cierre del estrecho de Ormuz, el funcionamiento de Ras Laffan al 60-70% y la decisión de los europeos de dejar de comprarle a Rusia, factores que le dan al país el sello de proveedor confiable de largo plazo, en una zona sin conflictos.
Cronograma: Hilli en junio de 2027
Sobre los plazos, el ejecutivo confirmó que el Hilli llegará en junio del año próximo, cuando ya estará terminado el tendido de los gasoductos que lo conectarán. Luego habrá un período de ramp up y la meta es producir hacia fines de septiembre u octubre de 2027.
El segundo buque, el Esperanza, se construye en China. Estará listo hacia 2028 y comenzará a producir entre fines de ese año y 2029.
Durante el panel se mencionó además una estadística que proyecta hasta 70 millones de toneladas anuales de GNL flotante en el mundo en los próximos seis o siete años. Bulgheroni, en tanto, sostuvo que los consultores “se equivocan constantemente en la predicción de demanda de GNL”.
La abundancia de gas: fertilizantes y data centers
Consultado sobre qué hacer con el gas excedente más allá del GNL, los mercados regionales y los gasoductos en marcha, Bulgheroni planteó una convicción: la Argentina estará entre los diez mayores productores de gas del mundo en la próxima década, junto a países como Argelia, Noruega o Arabia Saudita. Eso, explicó, implica pasar de “la gestión de la escasez” a “la gestión de la abundancia” y obliga a pensar en extender la cadena de valor hacia industrias energéticamente intensivas.
La primera es la de los fertilizantes. La urea, indicó, es “prácticamente gas”: entre el 60% y el 70% del costo entre generación y procesamiento corresponde al insumo. Ese paso, consideró, ya se está dando con la expansión de Pampa a 2 millones de toneladas y la ampliación de Profertil en Bahía Blanca.
La segunda, y la que describió como “superinteresante”, es la de los data centers. Explicó que la inteligencia artificial y el procesamiento de datos requieren energía competitiva, sustentable, disponible las 24 horas los 365 días y proyectable en el largo plazo, y que en cualquier análisis de una fuente con esas condiciones “el gas va a ser central”. Para dimensionar la demanda, indicó que un proyecto de 500 MW consume entre 2 y 3 millones de metros cúbicos por día, y que firmas como Rystad proyectan 250 GW a nivel global. “De vuelta, dije antes que todos se equivocan, pero ponele que se equivoquen por la mitad, sigue siendo gigante.”
A su juicio, la Patagonia reúne condiciones favorables: temperaturas, disponibilidad de tierra, agua (“hay que cuidarla”), mano de obra calificada y un contexto fuera de conflictos. Planteó que el país debería fomentar esas inversiones, también desde la regulación, y señaló que la conectividad es un tema a resolver, aunque consideró que es posible.
Cerro Dragón: cambiar la dinámica de la declinación
Ante la consulta por el “yacimiento que nunca muere”, Bulgheroni agradeció que alguien preguntara por el convencional y por Chubut: “Chubut es nuestra casa, es donde nosotros nacimos”. Cerro Dragón, dijo, es un área gigante, de 3.500 km², pero también madura, y que sea madura no implica “bajar los brazos”. El desafío de los últimos años fue cambiar la dinámica de declinación, para lo cual se modificó “drásticamente la filosofía” del desarrollo, con equipos renovados y la disciplina que impone un petróleo más barato.
Primer pilar: tecnología y drones
El yacimiento exige monitorear unos 6.000 activos, entre ellos 4.500 pozos productores y 1.200 inyectores, tarea que históricamente se hacía con patrullas y rondines y que, según Bulgheroni, “ya no lo podemos pagar”. PAE diseñó una flota de casi 20 drones, que planea duplicar, que sobrevuela el yacimiento a diario con fotos térmicas y convencionales. Hoy cubren 50 activos, unos 1.900 pozos productores y alrededor de 430 inyectores.
Las imágenes, unas 500 por día, son analizadas por agentes y algoritmos de inteligencia artificial que detectan fallas, pérdidas u oportunidades de mejora, y envían cuadrillas específicas, siempre con interacción humana, desde el centro remoto de operaciones en Comodoro Rivadavia. Los antiguos recorredores hoy están certificados como pilotos de dron, una reconversión que, destacó, baja costos y mejora la producción.
Segundo pilar: recuperación terciaria con polímeros
Cerro Dragón es un yacimiento de recuperación secundaria que mueve más de 1,5 millones de barriles de líquido por día, con 90% de agua. El proyecto de polímeros, ya sancionado, implica una inversión de US$ 1.200 millones, 22 plantas, 100 pozos nuevos y 600 intervenciones. Busca modificar la viscosidad del fluido que barre el yacimiento. Ya hay pilotos produciendo con incrementos de producción, y el objetivo es capturar al menos 50 millones de barriles de petróleo y unos 30 BCF de gas.
Tercer pilar: el no convencional del Golfo San Jorge
Para Bulgheroni, es el más interesante porque “es el futuro”. Hace tres años perforaron un pozo vertical que confirmó que el shale de la D-129 es compatible con un desarrollo no convencional en presión, temperatura, contenido orgánico y espesor. Luego hicieron un pozo horizontal de 1.500 metros con 20 fracturas, y hoy producen shale gas húmedo en el Golfo San Jorge hace más de 18 o 20 meses: “No se sabe, no se anuncia, no se dice, pero es la realidad”.
La productividad, admitió, todavía no es la deseada: “Es Vaca Muerta del 2007, 2008, 2009”. Por eso avanzan con un tercer pozo, ya perforado en forma vertical y con corona extraída, con un diseño de fractura adecuado a una roca distinta de la de Vaca Muerta. Ahora preparan el spudding de la rama lateral de 2.500 metros.
“Estoy convencido de que se va a desarrollar una nueva cuenca no convencional en el Golfo San Jorge, no tengo duda de eso. ¿Va a ser igual a Vaca Muerta? No. No importa”, afirmó, y comparó la situación con la diferencia entre Eagle Ford y el Permian. Aclaró que el foco inicial es el onshore.