







Podría llevar la producción a 1,8 millones de barriles diarios en 2030
Según Rystad Energy, el upstream venezolano atrae al grupo más amplio de operadores y capital internacional en décadas, bajo esquemas contractuales renovados. El límite ya no es el interés de las empresas sino la capacidad operativa: hoy hay apenas dos equipos de perforación activos en el país.
El sector petrolero de Venezuela atraviesa su momento de mayor apertura internacional en años. Un informe de la consultora noruega Rystad Energy, difundido el 24 de septiembre, señala que las empresas que buscan expandirse u operar en el país forman un grupo distinto de todo lo visto recientemente, con petroleras consolidadas que ganan protagonismo y nombres nuevos que ingresan bajo marcos contractuales revisados.
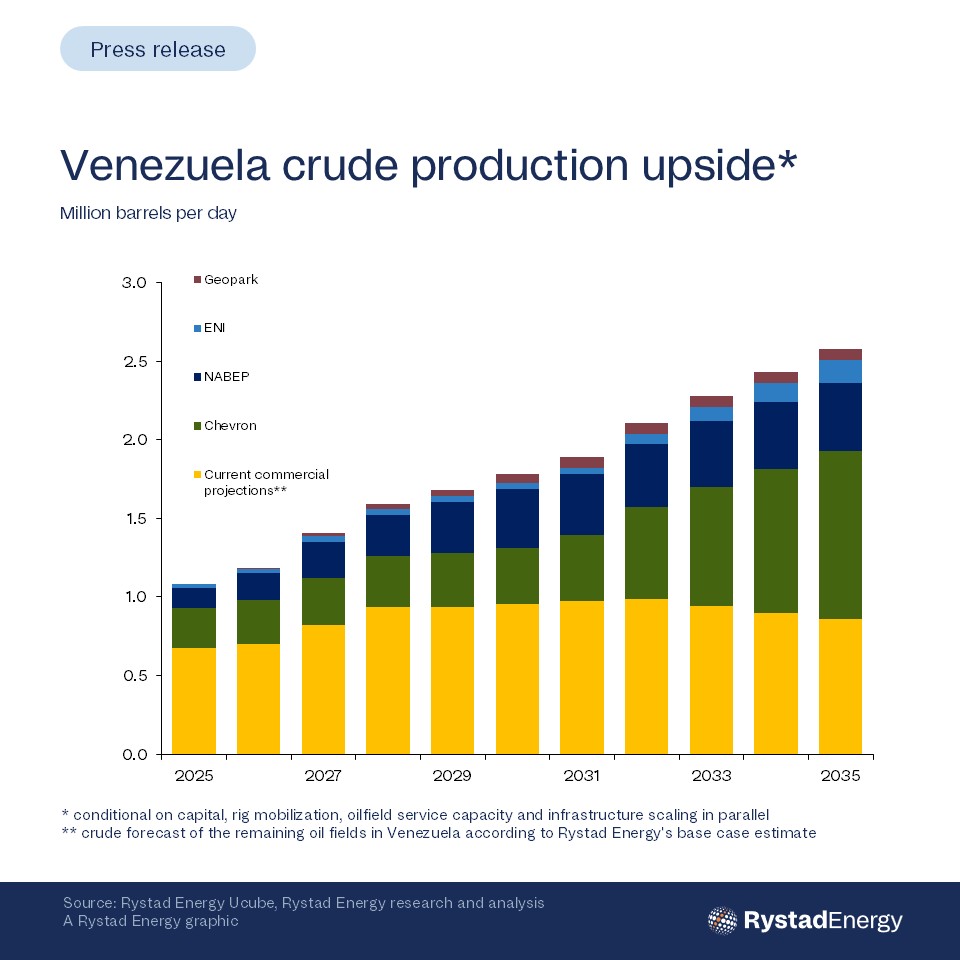
Si el despliegue de capital, la disponibilidad de equipos de perforación y los servicios petroleros acompañan, Rystad proyecta que la producción de crudo venezolano alcance alrededor de 1,6 millones de barriles por día (bpd) en 2028 y 1,8 millones de bpd en 2030.
QUIÉNES ESTÁN VOLVIENDO Y QUIÉNES LLEGAN
Entre las operadoras ya presentes, Chevron sumó a su cartera los bloques Carabobo-1 y Carabobo-2-Sur-A y planteó inversiones por más de US$ 7.000 millones a cinco años. Eni asumió la operación exclusiva de Junín 5 bajo un nuevo contrato de participación en la producción a 25 años. Repsol recuperó el control operativo de Petroquiriquire y Shell reingresó mediante acuerdos de redesarrollo de los campos Carito y Pirital.
Como nuevos jugadores aparecen la independiente regional GeoPark, la texana Hunt Oil y la brasileña Fluxus Oil, Gas & Energy. Por su parte, la norteamericana Blue Energy Partners (NABEP) amplió de manera sustancial su posición a través de un marco que abarca 17 áreas en producción y desarrollo.
EL CUELLO DE BOTELLA: EQUIPOS Y SERVICIOS
Rystad prioriza los programas atados a operadores establecidos y activos definidos por sobre ambiciones mayores que requieran mucho capital externo. En ese sentido, aclara que los US$ 100.000 millones que menciona NABEP representan una necesidad de financiamiento de largo plazo y no capital comprometido a corto plazo, y que la compañía no detalló una estructura de financiamiento.
La restricción más determinante es operativa. Según Baker Hughes, en agosto había solo dos equipos de perforación activos en Venezuela, frente a una meta del Ministerio de Hidrocarburos de unos 93 para 2028. La consultora estima que se necesitarían alrededor de 50 equipos en 2028 y casi 80 en 2030 para sostener su trayectoria de producción. La cadena de servicios empieza a rearmarse: SLB tiene unos 15 equipos posicionados en el país que podrían reactivarse en un plazo de un año.
Rystad también advierte que varias de las oportunidades identificadas estuvieron asociadas antes a operadores rusos y chinos, y que podrían darse nuevas reestructuraciones de posiciones heredadas a medida que se consolide el nuevo marco contractual.
PRIMERO BROWNFIELD, DESPUÉS GREENFIELD
El crecimiento de corto plazo vendrá sobre todo de campos maduros: rehabilitación de yacimientos, reactivación de pozos y perforación de relleno en el portafolio de NABEP en el Lago de Maracaibo, los activos Petropiar y Petroboscan de Chevron, el campo Corocoro de Eni y el bloque Bare de GeoPark.
Los contratos de NABEP ya muestran el efecto de la inversión renovada. Rystad estima que la producción combinada de las operaciones ex Petrozamora, antes vinculadas a capitales rusos, pasó de unos 90.000 bpd a fines de 2024 a casi 200.000 bpd en la actualidad.
El salto a proyectos nuevos (greenfield) llegaría en la década de 2030, con Ayacucho 8 de Chevron, Junín 5 de Eni y los nuevos bloques de la Faja del Orinoco adjudicados a NABEP. En el escenario alto de Rystad, la producción podría llegar a unos 2,58 millones de bpd en 2035, con los volúmenes incrementales repartidos casi en partes iguales entre brownfield y greenfield.
MÁS INTERESADOS EN CARTERA
El informe suma otras señales de apertura: Continental Resources firmó un acuerdo preliminar por Ayacucho 2; ExxonMobil mantiene conversaciones por un posible regreso; TotalEnergies firmó un memorando de entendimiento con PDVSA para nuevas oportunidades; y un inversor vinculado a Turquía avanza con inversiones en el campo productivo CEMA. En servicios, Halliburton firmó acuerdos con Eneva y WESCA.
Aun así, la velocidad de la recuperación seguirá condicionada al capital efectivamente desplegado y a la capacidad del país para reconstruir perforación, servicios e infraestructura.