







El organismo destaca el rol creciente de esta tecnología, con una penetración muy dispar según la región: desde el 60% de la nueva capacidad en Norteamérica hasta apenas el 1%-5% en el sur de Asia.
Uno de los ejes del nuevo informe de la OIEA es el peso creciente de los reactores modulares pequeños (SMR) en la expansión nuclear mundial. En el escenario alto, los SMR representarían el 28% de los 1.017 GW(e) de nueva capacidad que se sumarían hasta 2060; en el escenario bajo, el 23% de los 521 GW(e) nuevos.
La OIEA vincula el impulso de los SMR con el renovado interés de instituciones financieras internacionales —como el Banco Mundial y el Banco Asiático de Desarrollo— en la energía nuclear, en un contexto de crisis energéticas sucesivas desde 2022 y de creciente demanda eléctrica de la economía digital.
La penetración, sin embargo, varía fuerte según la región:
Norteamérica: ~60% de la nueva capacidad en ambos escenarios.
América Latina y el Caribe: ~40% en ambos escenarios.
África: 40% (bajo) y ~30% (alto).
Sudeste asiático: ~40% en ambos escenarios.
Asia occidental: ~25% en ambos escenarios.
Europa oriental: 5% (bajo) y 15% (alto).
Europa septentrional, occidental y meridional: 10% (bajo) y 15% (alto).
Asia central y oriental: ~10% en ambos escenarios.
Sur de Asia: 1% (bajo) y 5% (alto).
Oceanía: toda la capacidad proyectada (solo en el escenario alto) sería SMR.
Se prevé un aumento del grado de adopción de los SMR
Está previsto que los SMR desempeñen una función cada vez más importante en los próximos decenios. En el caso de la proyección alta, el 28 % de toda la capacidad nuclear nueva que se añada de aquí a 2060 provendría de SMR; en el caso de la proyección baja, se trataría del 23 %. En la edición anterior de la publicación Nº RDS-1, los SMR representaban el 24 % de la capacidad nueva en el caso de la proyección alta y solo el 5 % en el caso de la proyección baja.
En la edición más reciente de la publicación, el despliegue de SMR también se desglosa por región, y se prevé un grado de adopción especialmente importante en América del Norte, donde alrededor del 60 % de la capacidad nuclear nueva podría provenir de SMR. También se prevé un grado de adopción importante en Asia Sudoriental y en América Latina y el Caribe, correspondiente al 40 % de la capacidad nuclear nueva en el caso tanto de la proyección alta como de la baja.
Compensar las retiradas del servicio de reactores
Dos de cada tres reactores nucleares de potencia llevan en funcionamiento más de 30 años, y el 45 % de ellos, más de 40 años. En el caso de la proyección alta, aproximadamente un tercio de la capacidad de 2025 se retiraría del servicio de aquí a 2060, y en el caso de la proyección baja, casi dos tercios.
Ante esos datos, la publicación pone de relieve la necesidad de prepararse para las retiradas del servicio de reactores y compensarlas.
En cierta medida, la compensación ya ha comenzado. En 2025 se retiraron del servicio siete reactores cuya capacidad total era de 2,8 GW(e), se conectaron a la red tres reactores nucleares de potencia nuevos cuya capacidad total es de 3,0 GW(e) y comenzó la construcción de 12 nuevos reactores con los que se espera añadir en total una capacidad de 14,3 GW(e).
Además, en varias regiones están en marcha programas de prolongación de la vida útil y de reformas para dilatar en el tiempo el funcionamiento de grandes parques nucleares existentes, así como nuevas medidas en materia de políticas para promover la competitividad.
LA SOLIDEZ DE ARGENTINA
La Argentina posee una sólida trayectoria en el diseño, ingeniería de sistemas e integración tecnológica de reactores nucleares de potencia de pequeña escala, con capacidades propias en concepción modular, análisis termohidráulico, sistemas de seguridad pasivos, diseño de combustible, instrumentación y control.
El desarrollo de un prototipo de Reactor Modular Pequeño (SMR, por su sigla en inglés), bajo la responsabilidad de la CNEA, posiciona al país como un referente global en este segmento, reafirmando su posición como desarrollador y proveedor de tecnología nuclear de avanzada.
Este primer prototipo de diseño íntegramente argentino, basado en seguridad pasiva y arquitectura modular integrada, ha sido concebido como un producto tecnológico con propiedad intelectual y proyección a múltiples aplicaciones energéticas,
Se encuentra dentro del Complejo Nuclear Atucha, donde funcionan las centrales Atucha I y Atucha II, en la localidad de Lima, partido de Zárate, Provincia de Buenos Aires.
Al ser un prototipo es una referencia de ingeniería para los módulos de mayor potencia, convirtiéndose en una innovadora variante de los llamados Reactores de Agua Presurizada (PWR, por su sigla en inglés).
El edificio que contendrá al reactor comprende una superficie de 18.500 metros cuadrados, de los cuales alrededor de 14 mil metros cuadrados corresponden al llamado ‘módulo nuclear’. Ese sector incluye la contención del reactor, la sala de control, todos los sistemas de seguridad y de operación de la central.
Principales usos y beneficios
La principal virtud de esta clase de tecnología es generar energía eléctrica con alta eficiencia y sin emitir dióxido de carbono ni otros gases de efecto invernadero.
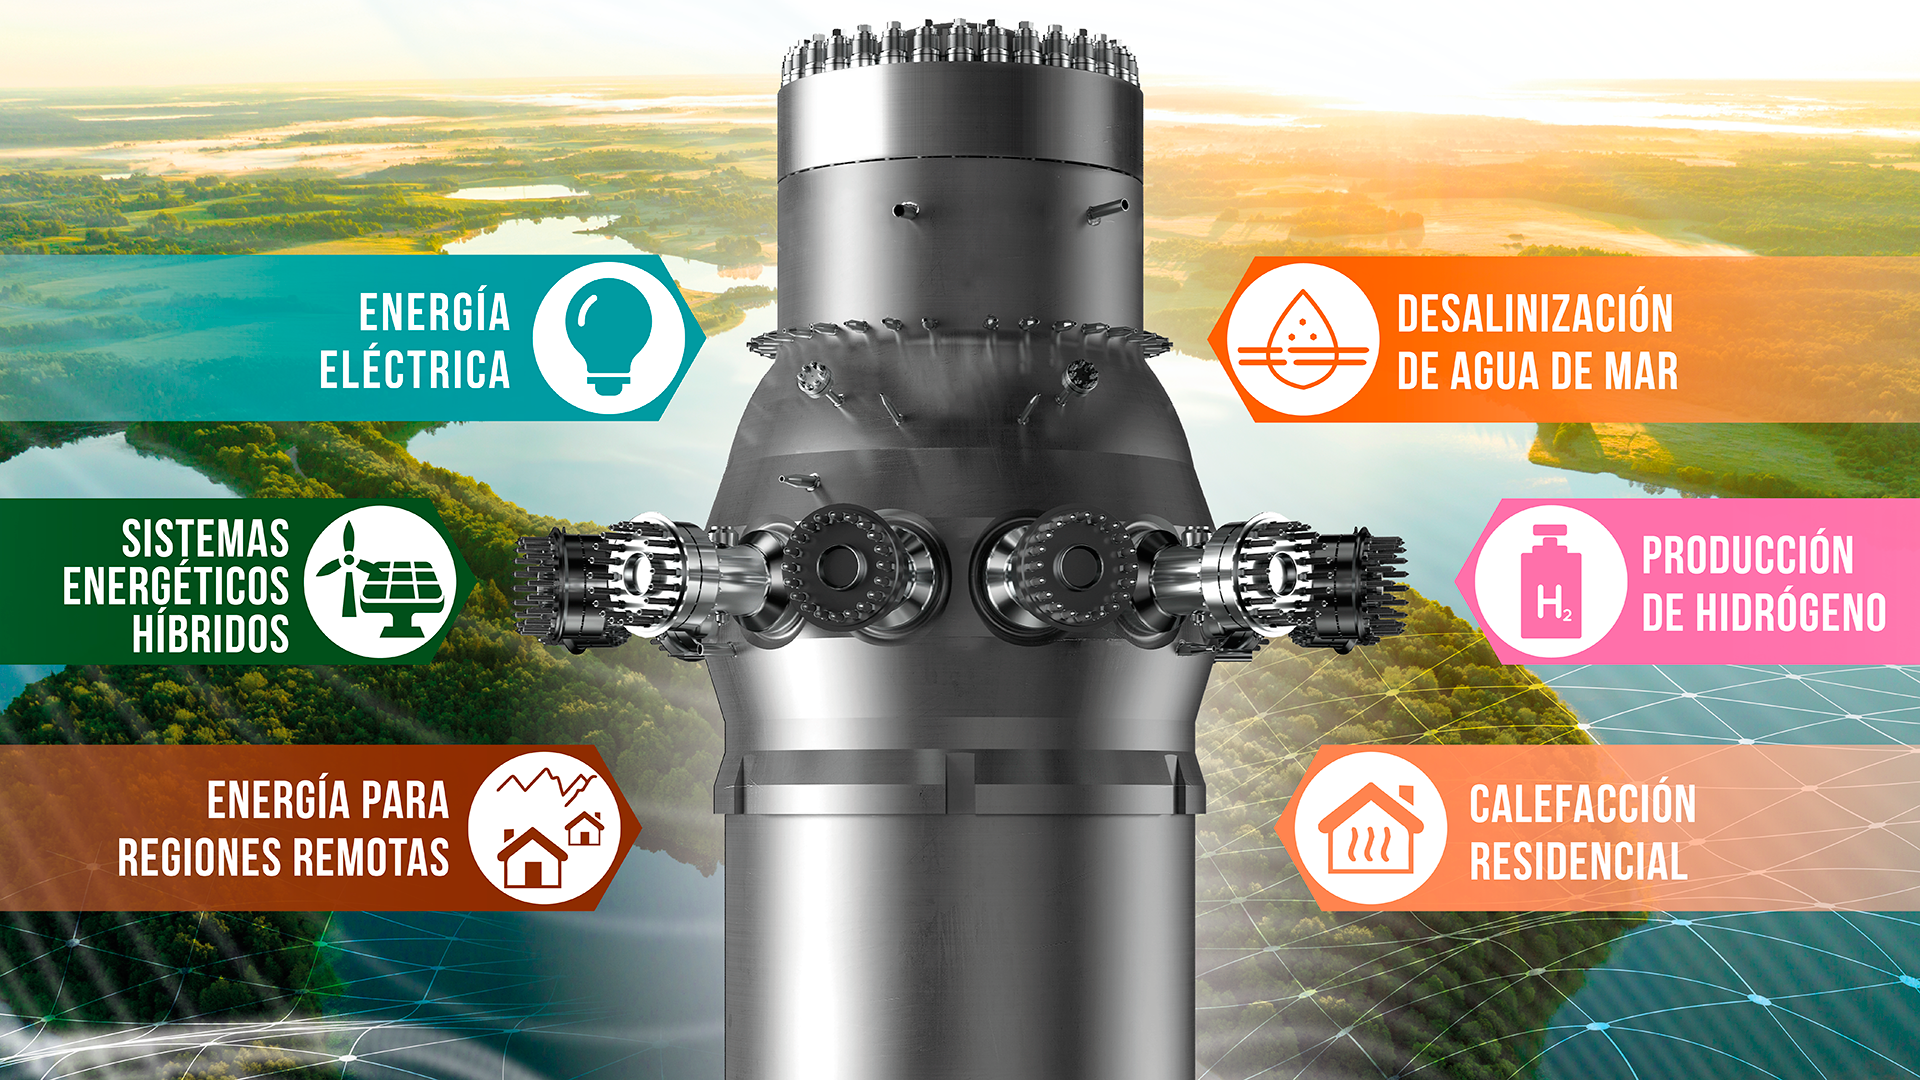
Las principales aplicaciones de esta tecnología son:
+Abastecimiento eléctrico a zonas alejadas de los grandes centros urbanos, permitiendo el diseño de redes eléctricas descentralizadas de alcance regional, potencialmente independientes del sistema interconectado nacional.
+Como complemento de fuentes de energía renovable, permitiendo la creación de sistemas híbridos que combinan la solidez y constancia de una fuente de base como la nuclear, con la versatilidad de fuentes como la solar o la eólica, las cuales aportan un importante volumen de energía al sistema de manera intermitente debido a su dependencia a factores climáticos favorables.
+Generación eléctrica para polos fabriles con alto consumo de energía (independizando de esta forma el consumo industrial del doméstico) o para alimentar plantas de desalinización de agua de mar (instalaciones que demandan un consumo eléctrico alto y constante).
+Aporte de otras aplicaciones no eléctricas como el aprovechamiento del vapor residual para diversos usos industriales o para alimentar redes urbanas de calefacción.
Posicionamiento internacional
El diseño de un prototipo SMR constituye un hito para la industria y el programa nuclear, dado que aproximadamente el 70% de los insumos calificados, componentes y servicios son provistos por empresas locales. Esto ha contribuido al fortalecimiento de una cadena de suministro, con capacidad para acompañar tanto el desarrollo de nuevas tecnologías como la proyección internacional del sector.
Asimismo, le abre al país nuevas oportunidades en mercados internacionales que demandan, cada vez más, soluciones sostenibles para la generación de energía nuclear.